
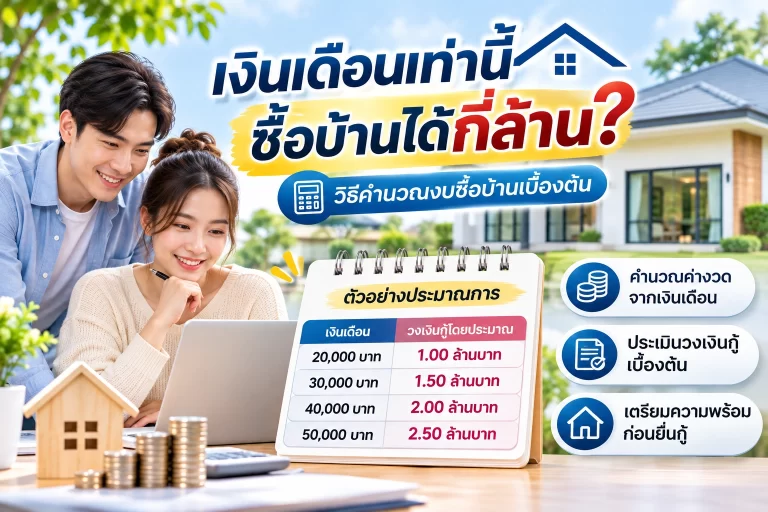
อยากมีบ้านเป็นของตัวเอง แต่ไม่แน่ใจว่า เงินเดือนเท่านี้จะซื้อบ้านได้กี่ล้าน? เป็นคำถามที่หลายคนสงสัย โดยเฉพาะคนที่กำลังวางแผนซื้อบ้านหลังแรก
ความจริงแล้ว การซื้อบ้านไม่ได้ขึ้นอยู่กับเงินเดือนเพียงอย่างเดียว แต่ยังต้องพิจารณาภาระหนี้ ค่าใช้จ่ายประจำเดือน และความสามารถในการผ่อนชำระ เพื่อให้มีบ้านได้โดยไม่กระทบกับการใช้ชีวิตประจำวัน
โดยทั่วไป สามารถเริ่มประเมินงบผ่อนบ้านจากภาระผ่อนหนี้รวมประมาณ 30–40% ของรายได้ต่อเดือน แต่ธนาคารแต่ละแห่งมีหลักเกณฑ์พิจารณาสินเชื่อแตกต่างกัน
ตัวอย่างการประเมินงบซื้อบ้านเบื้องต้น
| เงินเดือน | งบผ่อนบ้าน 30% ต่อเดือน | วงเงินกู้โดยประมาณ |
|---|---|---|
| 15,000 บาท | 4,500 บาท | 0.75 ล้านบาท |
| 20,000 บาท | 6,000 บาท | 1.00 ล้านบาท |
| 25,000 บาท | 7,500 บาท | 1.25 ล้านบาท |
| 30,000 บาท | 9,000 บาท | 1.50 ล้านบาท |
| 40,000 บาท | 12,000 บาท | 2.00 ล้านบาท |
| 50,000 บาท | 15,000 บาท | 2.50 ล้านบาท |
| 60,000 บาท | 18,000 บาท | 3.00 ล้านบาท |
หมายเหตุ: ตารางเป็นเพียงตัวอย่าง โดยสมมติอัตราดอกเบี้ยคงที่ 6% ต่อปี ระยะเวลากู้ 30 ปี ไม่มีภาระหนี้อื่น และปัดวงเงินเพื่อให้อ่านง่าย ไม่ใช่การรับรองวงเงินอนุมัติจริง
ก่อนเลือกซื้อบ้าน ควรคำนวณว่าตัวเองสามารถผ่อนชำระต่อเดือนได้เท่าไหร่ โดยเริ่มจากสูตรง่าย ๆ
งบผ่อนหนี้ต่อเดือน = รายได้ต่อเดือน × 30%
ตัวอย่าง หากมีเงินเดือน 30,000 บาท
30,000 × 30% = 9,000 บาทต่อเดือน
หมายความว่า สามารถตั้งงบผ่อนหนี้รวมไว้ประมาณ 9,000 บาทต่อเดือน หากมีภาระผ่อนรถหรือสินเชื่ออื่นอยู่แล้ว ต้องนำมาหักออกก่อนคำนวณงบผ่อนบ้าน
ทั้งนี้ ควรเผื่อเงินสำหรับค่าใช้จ่ายจำเป็นและเงินออมฉุกเฉินด้วย
ควรรวบรวมข้อมูลรายได้ทั้งหมด และตรวจสอบภาระผ่อนชำระที่มีอยู่ เพื่อประเมินความสามารถในการกู้ได้อย่างเหมาะสม
นอกจากเงินผ่อนบ้านแล้ว ควรเตรียมเงินสำหรับค่าจอง ค่าประเมินหลักประกัน ค่าโอนกรรมสิทธิ์ ค่าจดจำนอง และค่าใช้จ่ายอื่นตามเงื่อนไขของโครงการและธนาคาร
การชำระหนี้ตรงเวลาและมีประวัติทางการเงินที่ดี เป็นส่วนหนึ่งที่ช่วยให้ธนาคารประเมินความสามารถในการชำระหนี้ได้ชัดเจนขึ้น
ไม่จำเป็นต้องเลือกบ้านราคาสูงที่สุดที่สามารถกู้ได้ ควรพิจารณาค่างวดระยะยาว ค่าเดินทาง ค่าส่วนกลาง และค่าใช้จ่ายในการดูแลบ้านควบคู่กัน
สำหรับผู้ที่กำลังซื้อบ้านหลังแรก ควรเลือกค่างวดที่ยังเหลือเงินเพียงพอสำหรับค่าใช้จ่ายประจำวัน การออม และเหตุการณ์ฉุกเฉิน
สิ่งสำคัญคือ เลือกบ้านที่ผ่อนไหวในระยะยาว ไม่ใช่เพียงบ้านที่ธนาคารอนุมัติให้กู้ได้
ควรเปรียบเทียบข้อเสนอสินเชื่อจากหลายธนาคาร โดยเฉพาะอัตราดอกเบี้ยหลังหมดช่วงโปรโมชัน เพราะค่างวดอาจเปลี่ยนแปลงได้ในอนาคต
เงินเดือนเท่าไหร่ซื้อบ้านได้กี่ล้าน ไม่มีคำตอบตายตัว เพราะขึ้นอยู่กับรายได้ ภาระหนี้ ระยะเวลากู้ อัตราดอกเบี้ย และหลักเกณฑ์ของธนาคาร
การเริ่มต้นจากการคำนวณงบผ่อนบ้านและเตรียมความพร้อมทางการเงิน จะช่วยให้เลือกบ้านได้เหมาะสมกับกำลังซื้อ และวางแผนมีบ้านหลังแรกได้อย่างมั่นใจมากขึ้น
ทำเลที่ตั้งของสุขใจ ทำเลดี เงียบสงบ เดินทางสะดวก ที่ดินมีมูลค่าในอนาคต เหมาะกับการลงทุน ใกล้ห้างสรรพสินค้า www.baansookjai.com
เช็กเงินเดือนของคุณ สามารถผ่อนบ้านและกู้ได้ประมาณเท่าไหร่?
* คำนวณจากอัตราดอกเบี้ยสมมติคงที่ 6% ต่อปี ระยะเวลากู้ 30 ปี และสัดส่วนภาระหนี้ที่เลือก เป็นเพียงการประเมินเบื้องต้น ไม่ใช่วงเงินอนุมัติจริง อัตราดอกเบี้ยและค่างวดจริงอาจเปลี่ยนแปลงได้ ทั้งนี้ยังไม่รวมเงินดาวน์ ค่าธรรมเนียม และค่าใช้จ่ายอื่น
บริการที่ปรึกษาเพื่อการซื้อบ้าน พร้อมให้คำแนะนำเพื่อให้การซื้อบ้านง่ายขึ้น
เราช่วยให้คุณมีบ้านได้
เพียงลงทะเบียนรับคำแนะนำการกู้ซิ้อบ้าน